เงินเดือน 15,000 แบ่งยังไงให้อยู่ถึงสิ้นเดือนและมีเงินเก็บ
เงินเดือน 15,000 บาทอาจดูไม่มาก เมื่อหักค่าเช่า ค่าอาหาร ค่าเดินทาง และค่าใช้จ่ายจิปาถะแล้ว หลายคนจึงพบว่าเงินหมดก่อนถึงสิ้นเดือน แต่ถ้าวางแผนตั้งแต่วันที่เงินเดือนเข้า แยกเงินเป็นหมวด และกำหนดวงเงินใช้จ่ายรายสัปดาห์ ก็ยังสามารถมีเงินเก็บได้โดยไม่ต้องใช้ชีวิตอย่างเคร่งเครียดเกินไป
หัวใจสำคัญไม่ใช่การประหยัดทุกอย่าง แต่คือการรู้ว่าเงินแต่ละบาทจะถูกนำไปใช้กับอะไร และกันเงินออมออกไปก่อนเริ่มใช้จ่าย
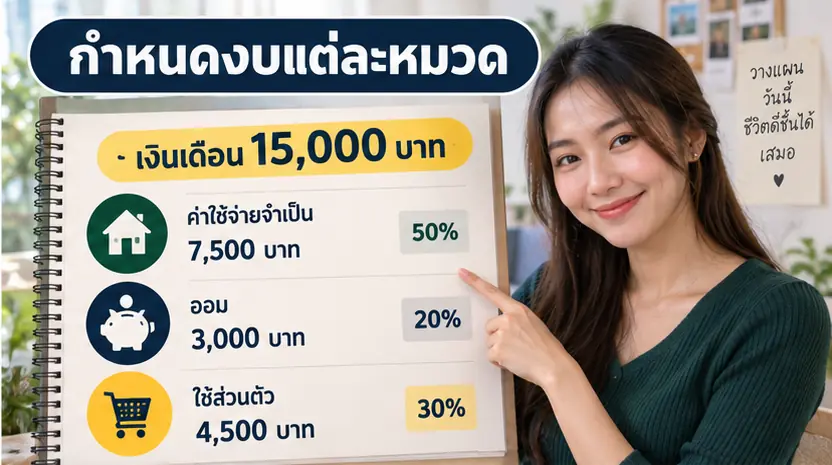
ตัวอย่างแบ่งเงินเดือน 15,000 บาท
แผนนี้เหมาะสำหรับผู้ที่เช่าห้องราคาไม่สูง เดินทางไปทำงานระยะใกล้ และไม่มีภาระหนี้จำนวนมาก
| หมวดค่าใช้จ่าย | จำนวนเงิน | สัดส่วน |
|---|---|---|
| ค่าใช้จ่ายจำเป็น | 9,000 บาท | 60% |
| ภาระหนี้หรือช่วยครอบครัว | 2,000 บาท | 13% |
| เงินออม | 1,500 บาท | 10% |
| เงินสำรองค่าใช้จ่ายไม่ประจำ | 1,000 บาท | 7% |
| ค่าใช้จ่ายส่วนตัว | 1,000 บาท | 7% |
| เงินเผื่อฉุกเฉินระหว่างเดือน | 500 บาท | 3% |
| รวม | 15,000 บาท | 100% |
ตัวเลขนี้เป็นเพียงตัวอย่าง สามารถปรับตามค่าครองชีพและภาระของแต่ละคนได้ หากค่าเช่าสูงกว่าตัวอย่าง อาจต้องลดค่าใช้จ่ายส่วนตัวหรือเริ่มออมในจำนวนที่น้อยลงก่อน
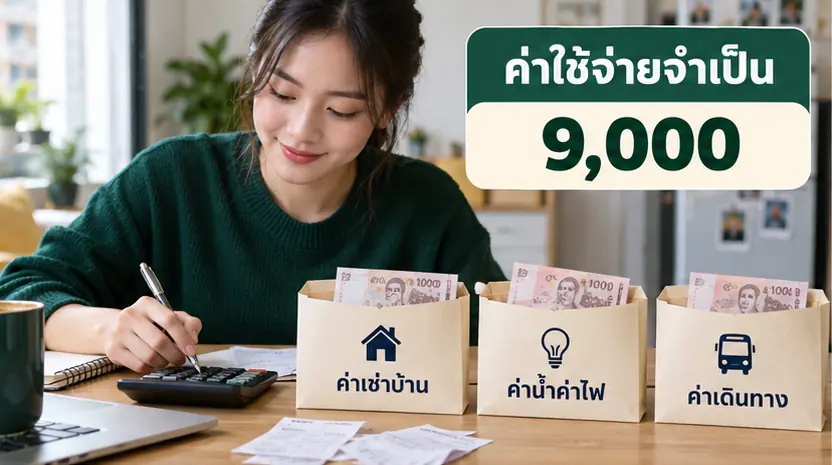
1. ค่าใช้จ่ายจำเป็น 9,000 บาท
ค่าใช้จ่ายจำเป็นคือสิ่งที่ต้องจ่ายเพื่อดำรงชีวิตและทำงาน เช่น ค่าเช่า ค่าอาหาร ค่าเดินทาง ค่าโทรศัพท์ และค่าน้ำค่าไฟ
- ค่าเช่าห้อง 3,500 บาท
- ค่าอาหาร 3,000 บาท
- ค่าเดินทาง 1,200 บาท
- ค่าน้ำ ค่าไฟ และค่าโทรศัพท์ 1,000 บาท
- ของใช้จำเป็น 300 บาท
หากค่าเช่ารวมค่าน้ำและค่าไฟเกิน 5,000 บาท เงินเดือนระดับนี้อาจเริ่มตึงตัว ควรพิจารณาที่พักใกล้ที่ทำงาน แชร์ห้องกับคนที่ไว้ใจได้ หรือเลือกที่พักที่ช่วยลดค่าเดินทาง
2. แบ่งค่าอาหารเป็นรายสัปดาห์
หากตั้งงบอาหารเดือนละ 3,000 บาท อย่านำเงินทั้งหมดมาใช้รวมกัน เพราะมีโอกาสใช้มากในช่วงต้นเดือนแล้วเหลือไม่พอช่วงท้ายเดือน ลองแบ่งเป็น 4 สัปดาห์ สัปดาห์ละ 700 บาท และสำรองอีก 200 บาท เท่ากับงบเฉลี่ยวันละประมาณ 100 บาท
- เตรียมข้าวหรือเครื่องดื่มจากบ้านบางวัน
- ซื้ออาหารเป็นมื้อ ไม่สั่งเพิ่มเพราะโปรโมชัน
- ลดกาแฟ ชานม และน้ำหวานราคาแพง
- พกน้ำดื่มและของว่างจากบ้าน
- กำหนดวันรับประทานอาหารพิเศษเดือนละ 1–2 ครั้ง
- จดค่าอาหารทุกวันเพื่อดูว่าเงินหมดกับอะไร
การประหยัดไม่จำเป็นต้องหมายถึงกินให้น้อยลง ควรเลือกอาหารที่อิ่มนานและคุ้มราคา เช่น ข้าวกับไข่ เนื้อสัตว์ เต้าหู้ และผัก แทนขนมหรือเครื่องดื่มหวาน
3. หักเงินออมทันที 1,500 บาท
เมื่อเงินเดือนเข้า ให้โอนเงินออม 1,500 บาทไปยังบัญชีที่ไม่ได้ใช้จ่ายประจำทันที อย่ารอว่าเหลือเท่าไรแล้วค่อยเก็บ เพราะส่วนใหญ่มักไม่เหลือ
หากออมเดือนละ 1,500 บาทอย่างสม่ำเสมอ จะมีเงินออมประมาณ 18,000 บาทในหนึ่งปีโดยยังไม่รวมดอกเบี้ย สำหรับผู้ที่ยังไม่เคยออม อาจเริ่ม 500–1,000 บาทก่อน แล้วค่อยเพิ่มเมื่อควบคุมรายจ่ายได้ดีขึ้น
4. สร้างเงินสำรองฉุกเฉินก่อนลงทุน
เงินออมก้อนแรกควรใช้เป็นเงินสำรองฉุกเฉิน เช่น ค่ารักษาพยาบาล ค่าซ่อมรถ การตกงาน หรือค่าใช้จ่ายจำเป็นที่ไม่ได้วางแผนไว้
เป้าหมายที่มักใช้เป็นแนวทางคือเงินสำรองประมาณ 3–6 เท่าของค่าใช้จ่ายต่อเดือน และควรเก็บไว้ในที่ที่ความเสี่ยงต่ำ ถอนใช้ได้สะดวก ตามแนวทางของตลาดหลักทรัพย์แห่งประเทศไทย หากมีค่าใช้จ่ายจำเป็นเดือนละ 9,000 บาท เป้าหมายจึงอยู่ที่ประมาณ 27,000–54,000 บาท
- เก็บก้อนแรกให้ได้ 3,000 บาท
- เพิ่มเป็น 10,000 บาท
- เก็บให้ครบค่าใช้จ่าย 1 เดือน
- ค่อยขยายเป็น 3–6 เดือน
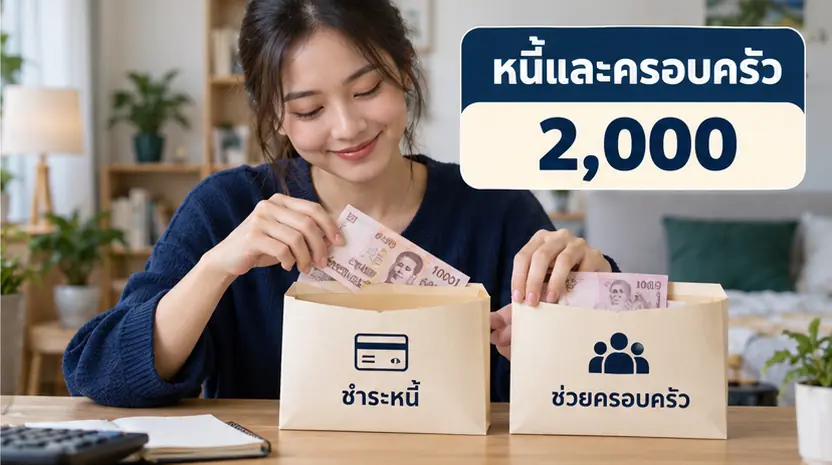
5. แยกเงินสำหรับหนี้หรือครอบครัว 2,000 บาท
หากมีหนี้หรือจำเป็นต้องช่วยครอบครัว ควรกำหนดจำนวนที่ชัดเจนตั้งแต่ต้นเดือน จัดลำดับหนี้ที่มีดอกเบี้ยสูงก่อน และหลีกเลี่ยงการสร้างหนี้ใหม่เพื่อซื้อของที่ยังไม่จำเป็น
กรณีภาระหนี้มากกว่า 2,000 บาทต่อเดือน ควรเขียนยอดคงเหลือ ดอกเบี้ย และวันชำระของหนี้ทุกก้อน หากเริ่มจ่ายไม่ไหว ควรติดต่อเจ้าหนี้ก่อนผิดนัดเพื่อสอบถามแนวทางปรับเงื่อนไข
6. กันเงินสำหรับค่าใช้จ่ายไม่ประจำ 1,000 บาท
ค่าใช้จ่ายบางอย่างไม่ได้เกิดทุกเดือน แต่เมื่อถึงเวลาก็มักทำให้งบเสีย เช่น ค่าซ่อมรถ ค่ายา ของขวัญ เสื้อผ้าหรืออุปกรณ์ทำงาน และค่าธรรมเนียมรายปี การกันเงินเดือนละ 1,000 บาทไว้ล่วงหน้าจะช่วยลดโอกาสนำเงินออมหรือบัตรเครดิตมาใช้ หากเดือนไหนไม่ได้ใช้ให้สะสมต่อไป
7. ให้เงินตัวเองใช้ได้ 1,000 บาท
แผนการเงินที่ห้ามใช้จ่ายเพื่อความสุขทั้งหมดมักทำได้ไม่นาน จึงควรแบ่งเงินประมาณ 1,000 บาทสำหรับกาแฟ อาหารพิเศษ งานอดิเรก หรือความบันเทิง เมื่อใช้ครบแล้วต้องหยุดและไม่ดึงเงินจากค่าเช่าหรือเงินออมมาเพิ่ม
8. ใช้ระบบแยกบัญชีหรือแยกซอง
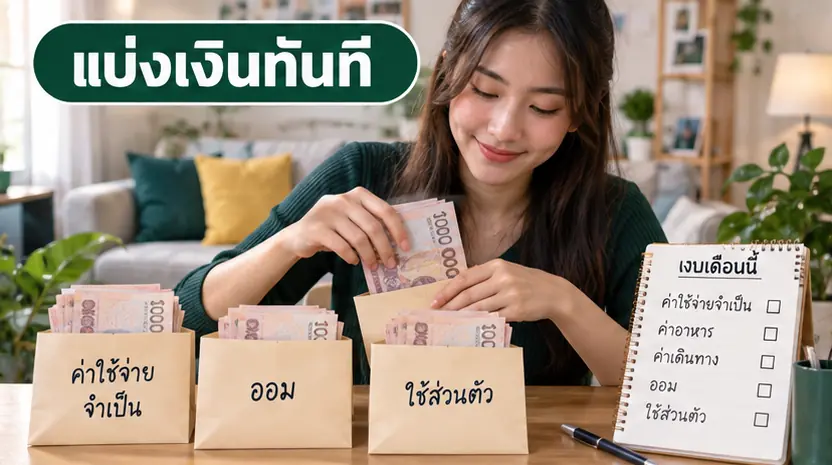
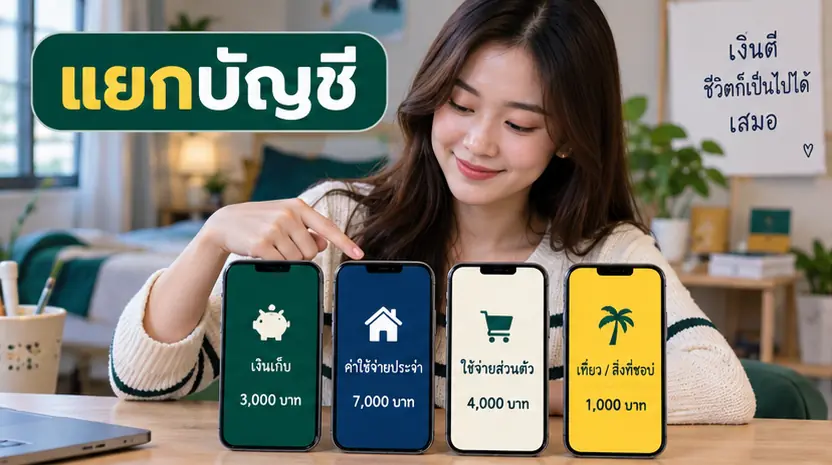
ทันทีที่เงินเดือนเข้า ควรแยกเงินออกเป็นส่วน ๆ ไม่ปล่อยรวมอยู่ในบัญชีเดียว
- บัญชีที่ 1 รับเงินเดือนและชำระค่าใช้จ่ายประจำ
- บัญชีที่ 2 เงินใช้รายวัน
- บัญชีที่ 3 เงินออมและเงินฉุกเฉิน
หากไม่สะดวกเปิดหลายบัญชี สามารถใช้ซองเงินสดหรือกระเป๋าเงินดิจิทัลแยกหมวดแทนได้
9. กำหนดเพดานใช้จ่ายรายวัน
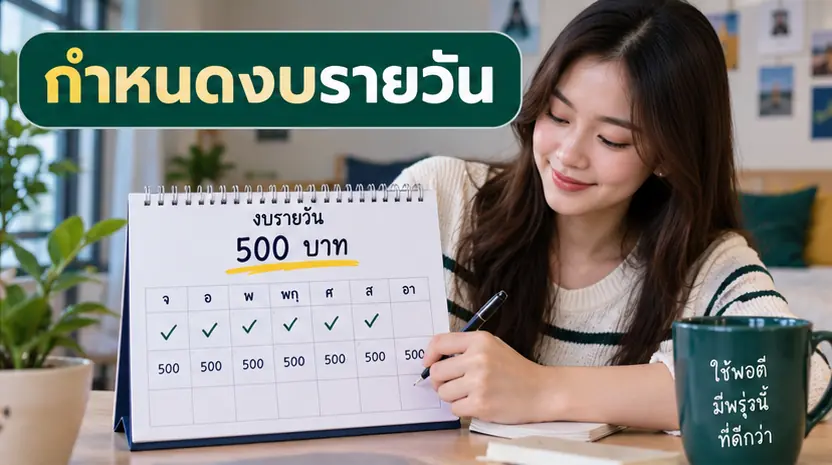
หลังหักค่าเช่า ค่าน้ำ ค่าไฟ ค่าเดินทาง และเงินออมแล้ว ให้นำเงินสำหรับใช้จริงมาหารด้วยจำนวนวันที่เหลือก่อนเงินเดือนออก ตัวอย่างเช่น มีเงินสำหรับค่าอาหารและรายจ่ายประจำวัน 3,500 บาท และต้องใช้ 30 วัน จะมีวงเงินเฉลี่ยประมาณวันละ 116 บาท
ไม่จำเป็นต้องใช้เท่ากันทุกวัน แต่ยอดรวมต้องไม่เกินงบที่กำหนด
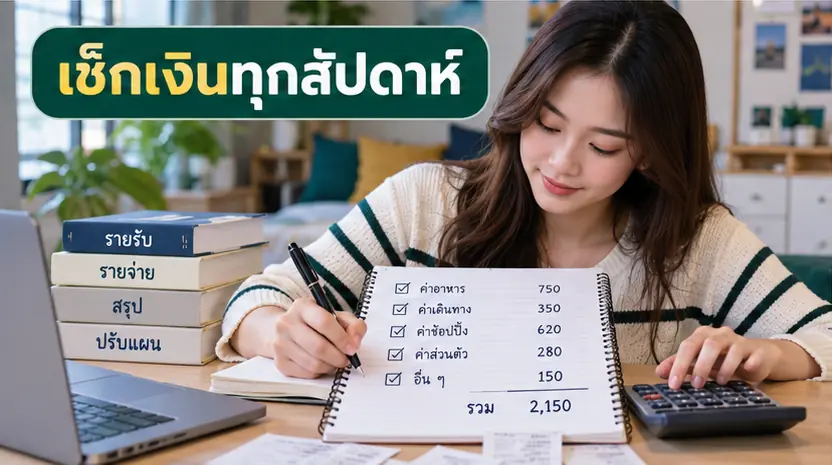
10. ตรวจเงินสัปดาห์ละครั้ง
เลือกหนึ่งวันในแต่ละสัปดาห์เพื่อตรวจสอบเงินประมาณ 10 นาที โดยดูว่าเงินเหลือเท่าไร หมวดไหนใช้เกินงบ สัปดาห์หน้ามีค่าใช้จ่ายอะไร และมีเงินเหลือโอนไปออมเพิ่มหรือไม่
ไม่จำเป็นต้องบันทึกละเอียดทุกบาท หากรู้สึกยุ่งยาก เพียงจดค่าใช้จ่ายหลักและค่าใช้จ่ายเล็ก ๆ ที่เกิดซ้ำ ก็ช่วยให้เห็นจุดที่เงินรั่วไหลได้แล้ว
ถ้าค่าใช้จ่ายจำเป็นเกิน 9,000 บาทควรทำอย่างไร
- ลดค่าใช้จ่ายส่วนตัวและรายจ่ายที่ไม่จำเป็นก่อน
- ปรับเงินออมลงชั่วคราว แต่ยังควรออมอย่างน้อยเล็กน้อย
- ตรวจสอบค่าใช้จ่ายก้อนใหญ่ เช่น ค่าเช่าและค่าเดินทาง
- หารายได้เสริมที่ไม่กระทบงานประจำ
- หลีกเลี่ยงการใช้บัตรหรือสินเชื่อเพื่อชดเชยรายจ่ายประจำ
หากตัดค่าใช้จ่ายจนแทบไม่มีอะไรให้ลดแล้ว แต่รายรับยังไม่พอ ปัญหาอาจเป็นช่องว่างระหว่างรายได้กับค่าครองชีพ ซึ่งต้องแก้ด้วยการเพิ่มรายได้ ลดภาระก้อนใหญ่ หรือทั้งสองอย่างร่วมกัน
สรุป
เงินเดือน 15,000 บาทจะอยู่ถึงสิ้นเดือนได้ง่ายขึ้น หากแบ่งเงินทันทีตั้งแต่วันที่ได้รับเงินเดือน โดยกันเงินออมก่อน กำหนดงบค่าใช้จ่ายจำเป็น แบ่งค่าอาหารเป็นรายสัปดาห์ และแยกเงินแต่ละหมวดออกจากกัน
ไม่จำเป็นต้องทำตามสัดส่วนตัวอย่างทุกบาท เพราะแต่ละคนมีค่าใช้จ่ายต่างกัน แต่ควรยึดหลักว่า ออมก่อนใช้ ใช้ไม่เกินงบ และตรวจเงินเป็นประจำ
บทความนี้เป็นข้อมูลและตัวอย่างทั่วไป ไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล ควรปรับตามรายได้ ภาระหนี้ ค่าครองชีพ และสถานการณ์ของตนเอง
อ่านต่อและแหล่งข้อมูลที่น่าเชื่อถือ
บทความและเครื่องมือใน RooWai: เงินเดือนออกแล้วหมดเร็ว? • คำนวณเป้าหมายเงินออม • คำนวณดอกเบี้ยเงินกู้
แหล่งข้อมูลเพิ่มเติม: ตลาดหลักทรัพย์แห่งประเทศไทย – 5 เรื่องการเงินต้องรู้ ก่อนอายุ 30 ปี