เงินเดือนออกแล้วหมดเร็ว? 10 วิธีจัดการเงินให้อยู่ถึงสิ้นเดือนและมีเงินเก็บ
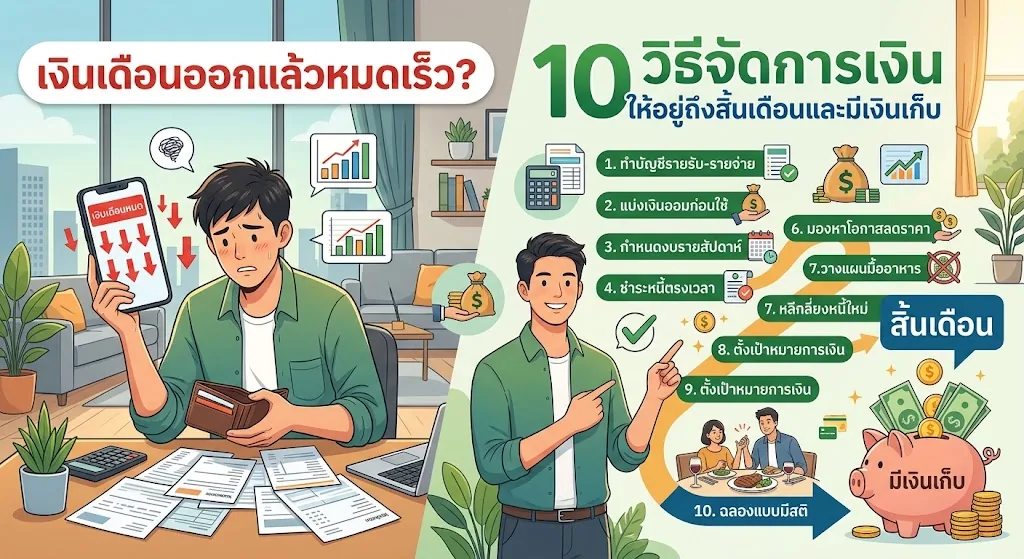
เงินเดือนเข้าเมื่อวาน วันนี้จ่ายค่าห้อง ค่ารถ ค่าโทรศัพท์ ซื้อของนิดหน่อย... พอเปิดแอปธนาคารอีกทีถึงกับสงสัยว่า “เงินหายไปไหนหมด?”
ปัญหาเงินเดือนออกแล้วหมดเร็วไม่ได้เกิดกับคนที่มีรายได้น้อยเท่านั้น เพราะต่อให้รายได้เพิ่มขึ้น หากรายจ่ายเพิ่มตามและไม่มีระบบจัดการเงิน เราก็อาจกลับมาเจอปัญหาเดิมทุกสิ้นเดือนได้
ข่าวดีคือการเริ่มจัดการเงินไม่จำเป็นต้องมีความรู้ด้านการเงินซับซ้อน ลองเริ่มจาก 10 วิธีง่าย ๆ ที่ช่วยให้เราเห็นเงินของตัวเองชัดขึ้นก่อน
1. ก่อนประหยัด ต้องรู้ก่อนว่าเงินหายไปไหน
หลายคนพยายามแก้ปัญหาด้วยคำว่า “เดือนหน้าจะประหยัดแล้ว” แต่ไม่ได้รู้เลยว่าตัวเองใช้เงินกับอะไรไปบ้าง
ลองย้อนดูรายการเดินบัญชีหรือประวัติการชำระเงินย้อนหลังประมาณ 1–3 เดือน แล้วแบ่งรายจ่ายคร่าว ๆ เช่น ที่อยู่อาศัย ค่าอาหาร ค่าเดินทาง ค่าน้ำค่าไฟ หนี้และบัตรเครดิต ช้อปปิ้ง ความบันเทิง สมาชิกบริการรายเดือน และค่าใช้จ่ายอื่น ๆ
เมื่อเห็นตัวเลขจริง เราอาจพบว่าปัญหาไม่ได้อยู่ที่กาแฟแก้วเดียว แต่อาจเป็นค่าใช้จ่ายเล็ก ๆ หลายรายการที่รวมกันจนกลายเป็นเงินจำนวนมาก
2. เงินเดือนเข้าแล้ว แบ่งเงินทันที
ข้อผิดพลาดที่พบได้บ่อยคือ ใช้ก่อน เหลือเท่าไรค่อยเก็บ ปัญหาคือส่วนใหญ่พอถึงสิ้นเดือนกลับไม่เหลือให้เก็บ
ลองเปลี่ยนเป็นการแบ่งเงินทันทีหลังรายได้เข้า ตัวอย่างเช่น หากมีรายได้ 20,000 บาท อาจแบ่งเป็น ค่าใช้จ่ายจำเป็น 12,000 บาท เงินออม 2,000 บาท เป้าหมายทางการเงิน 2,000 บาท และค่าใช้จ่ายส่วนตัว 4,000 บาท
นี่เป็นเพียงตัวอย่าง ไม่ใช่สูตรที่ทุกคนต้องทำตาม สิ่งสำคัญคือ กำหนดหน้าที่ให้เงินก่อนเริ่มใช้
3. แยกบัญชีเงินใช้กับเงินเก็บ
ถ้าเงินทั้งหมดอยู่ในบัญชีเดียวกัน เราอาจรู้สึกว่า “ยังมีเงินเหลืออีกตั้งเยอะ” ทั้งที่เงินจริงบางส่วนถูกเตรียมไว้จ่ายค่าเช่าหรือค่าใช้จ่ายปลายเดือนแล้ว
อาจแบ่งเป็นบัญชีรับรายได้และจ่ายบิล บัญชีใช้จ่ายประจำวัน และบัญชีเงินออมหรือเงินฉุกเฉิน ไม่จำเป็นต้องเปิดหลายบัญชีจนจัดการยาก เลือกจำนวนที่เหมาะกับตัวเองก็พอ
4. ตั้งระบบออมอัตโนมัติ
ถ้าเป็นคนที่รู้ตัวว่าเห็นเงินในบัญชีแล้วอยากใช้ วิธีหนึ่งคือทำให้เงินออมหายไปจากบัญชีใช้จ่ายตั้งแต่ต้น สามารถตั้งโอนเงินอัตโนมัติหลังวันเงินเดือนออกได้
แนวคิดคือ เก็บก่อน แล้วค่อยใช้เงินส่วนที่เหลือ แทนการหวังว่าปลายเดือนจะมีเงินเหลือเอง
5. เริ่มสร้าง “เงินสำรองฉุกเฉิน”
เงินก้อนนี้ไม่ได้มีไว้ซื้อโทรศัพท์ใหม่ ไปเที่ยว หรือช้อปช่วงลดราคา แต่มีไว้รับมือเหตุการณ์ไม่คาดคิด เช่น รายได้สะดุด รถเสีย หรือค่าใช้จ่ายจำเป็นกะทันหัน
เป้าหมายที่มักใช้เป็นแนวทางคือเงินสำหรับค่าใช้จ่ายจำเป็นประมาณ 3–6 เดือน แต่ถ้ายังไม่มีเงินสำรองเลย เริ่มจากเป้าหมายแรก เช่น 5,000 หรือ 10,000 บาทก่อนก็ได้
6. เช็ก “รายจ่ายเงียบ” ที่ตัดเงินทุกเดือน
ลองตรวจดูบริการที่ตัดเงินอัตโนมัติ เช่น ดูหนัง เพลง Cloud Storage แอป เกม หรือสมาชิกต่าง ๆ แล้วถามว่า “เรายังใช้มันคุ้มกับเงินที่จ่ายทุกเดือนหรือเปล่า?”
ถ้าไม่ได้ใช้มาหลายเดือน การยกเลิกอาจช่วยลดรายจ่ายได้โดยแทบไม่กระทบชีวิตประจำวัน
7. ก่อนซื้อของที่ไม่จำเป็น ลองรอ 24 ชั่วโมง
สำหรับสินค้าที่ไม่ได้จำเป็นเร่งด่วน ลองใส่ตะกร้าไว้ก่อนแล้วรอประมาณ 24 ชั่วโมง วันรุ่งขึ้นค่อยถามตัวเองใหม่ว่า “ยังอยากได้อยู่ไหม?”
สำหรับสินค้าราคาแพง อาจเพิ่มระยะเวลารอเป็นหลายวันเพื่อให้มีเวลาคิดมากขึ้น
8. มีบัตรเครดิตได้ แต่ต้องรู้ว่าเงินนั้นไม่ใช่รายได้เพิ่ม
วงเงินบัตรเครดิตไม่ใช่รายได้ที่เพิ่มขึ้น เงินที่ใช้ผ่านบัตรคือภาระที่ต้องชำระภายหลัง หากใช้บัตรเครดิต ควรวางแผนให้สามารถชำระยอดตามกำหนด และทำความเข้าใจดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขของบัตรที่ใช้
9. อย่าลดรายจ่ายจนชีวิตไม่มีความสุขเลย
การวางแผนการเงินไม่ได้หมายความว่าต้องเลิกกาแฟ เลิกกินร้านอาหาร เลิกเที่ยว และอยู่บ้านตลอดเวลา ลองกำหนด งบสำหรับความสุข ไว้ตั้งแต่ต้นเดือน เมื่อใช้ครบแล้วจึงรอเดือนถัดไป
10. เงินเดือนเพิ่ม อย่ารีบเพิ่มรายจ่ายทั้งหมดตาม
เมื่อรายได้เพิ่ม เราอาจเผลอเพิ่มรายจ่ายตามจนไม่เหลือเงินเหมือนเดิม ปรากฏการณ์นี้มักเรียกว่า Lifestyle Inflation
ลองแบ่งรายได้ที่เพิ่มขึ้นบางส่วนไปเพิ่มเงินออม ลงทุน หรือจัดการหนี้ก่อน แล้วค่อยนำส่วนที่เหลือมาเพิ่มคุณภาพชีวิต
ตัวอย่างแบ่งเงินเดือน 20,000 บาท
| รายการ | จำนวน |
|---|---|
| ค่าใช้จ่ายจำเป็น | 11,000 บาท |
| เงินออม/ฉุกเฉิน | 2,000 บาท |
| จ่ายหนี้หรือเป้าหมายการเงิน | 2,000 บาท |
| อาหาร/เดินทางเพิ่มเติม | 3,000 บาท |
| ความสุขและค่าใช้จ่ายส่วนตัว | 2,000 บาท |
| รวม | 20,000 บาท |
ตัวเลขนี้ไม่ได้เป็นสูตรสำเร็จ ให้ใช้เป็นจุดเริ่มต้นแล้วปรับตามชีวิตจริง
เงินเดือนน้อย จะเก็บเงินได้ไหม?
ถ้ารายได้หลังหักค่าใช้จ่ายจำเป็นแทบไม่เหลือ การบอกว่า “ก็แค่ประหยัดสิ” อาจไม่ได้แก้ปัญหา ลองดูทั้งด้านรายจ่ายและโอกาสเพิ่มรายได้ในอนาคตควบคู่กัน
เริ่มเก็บเงินเดือนละ 500 บาท น้อยไปไหม?
ไม่น้อย หากนั่นคือจำนวนที่สามารถทำต่อเนื่องได้ เดือนละ 500 บาท เท่ากับปีละ 6,000 บาทก่อนคำนึงถึงผลตอบแทนใด ๆ สิ่งสำคัญในช่วงเริ่มต้นคือสร้างพฤติกรรม
คำถามที่พบบ่อย
เงินเดือนออกควรเก็บกี่เปอร์เซ็นต์?
ไม่มีเปอร์เซ็นต์เดียวที่เหมาะกับทุกคน เพราะรายได้ ค่าใช้จ่าย หนี้ และภาระของแต่ละคนต่างกัน หากยังเก็บจำนวนมากไม่ได้ สามารถเริ่มจากจำนวนที่ทำได้จริงแล้วค่อยเพิ่มขึ้น
ควรเก็บเงินก่อนหรือใช้หนี้ก่อน?
ขึ้นอยู่กับประเภทหนี้ อัตราดอกเบี้ย ความเร่งด่วน และเงินสำรองที่มีอยู่ โดยทั่วไปควรมีเงินสำรองบางส่วนเพื่อไม่ให้เหตุฉุกเฉินทำให้ต้องสร้างหนี้ใหม่ พร้อมวางแผนจัดการหนี้โดยเฉพาะหนี้ที่มีต้นทุนสูง
เงินสำรองฉุกเฉินควรเก็บไว้ที่ไหน?
ควรให้ความสำคัญกับความปลอดภัยและสภาพคล่อง สามารถนำออกมาใช้เมื่อเกิดเหตุฉุกเฉินได้จริง ไม่ควรนำเงินฉุกเฉินทั้งหมดไปอยู่ในสินทรัพย์ที่ผันผวนสูงหรือถอนออกได้ยาก
จดรายรับรายจ่ายจำเป็นไหม?
ไม่จำเป็นต้องจดทุกบาทตลอดชีวิต แต่การติดตามรายจ่ายอย่างน้อยในช่วงเริ่มต้นช่วยให้เห็นพฤติกรรมการใช้เงินของตัวเองและรู้ว่าควรปรับตรงไหน
สรุป
วิธีจัดการเงินเดือนไม่ได้เริ่มจากการห้ามตัวเองใช้เงินทุกอย่าง แต่เริ่มจากการรู้ว่าเงินของเราไปไหน
ลองเริ่มจากตรวจรายจ่ายย้อนหลัง แบ่งเงินทันทีเมื่อรายได้เข้า แยกเงินออม สร้างเงินสำรองฉุกเฉิน และตรวจค่าใช้จ่ายที่ไม่จำเป็น ไม่จำเป็นต้องเปลี่ยนชีวิตทางการเงินทั้งหมดภายในเดือนเดียว
เป้าหมายไม่ได้อยู่ที่การเป็นคนที่ “ไม่ใช้เงิน” แต่อยู่ที่การเป็นคนที่ “รู้ว่าเงินของตัวเองกำลังถูกใช้เพื่ออะไร”
อ่านต่อและแหล่งข้อมูลที่น่าเชื่อถือ
บทความที่เกี่ยวข้องใน RooWai: 10 วิธีจัดระเบียบชีวิตให้ง่ายขึ้น • ค่าไฟแพงขึ้นเพราะอะไร?
แหล่งข้อมูลเพิ่มเติม: ธนาคารแห่งประเทศไทย – ความรู้ทางการเงิน